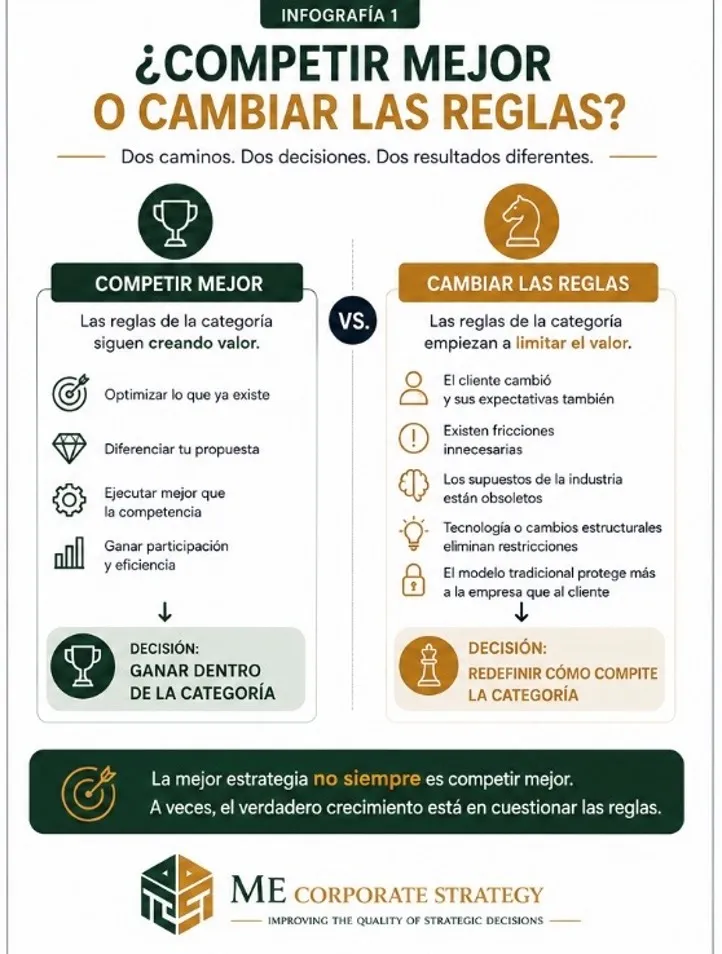
La mejor estrategia no siempre es competir mejor.
¿Cuándo conviene competir dentro de la categoría y cuándo cambiar las reglas del juego? Merino Decision Brief™ #001
Una estrategia para cambiar las reglas del mercado no comienza preguntando cómo competir mejor. Comienza preguntando si todavía tiene sentido competir bajo las reglas actuales.
¿Cómo podemos competir mejor?
- Mejor producto.
- Mejor servicio.
- Mejor precio.
- Mejor distribución.
- Mejor experiencia.
Sin lugar a duda es una pregunta válida, pero tiene un supuesto escondido:
Que las reglas bajo las cuales estamos compitiendo siguen siendo las correctas.
¿Y si no lo fueran?
¿Y si la verdadera oportunidad no estuviera en ganarle participación a nuestros competidores, sino en cuestionar aquello que toda la categoría considera normal?
Ese es el tipo de decisión que quiero analizar en este primer Merino Decision Brief™.
Y hay un caso particularmente útil para ponerla a prueba, Nubank.
No porque debamos copiar lo que hizo, precisamente lo contrario.
Porque su historia permite plantearnos una decisión que podría aparecer en prácticamente cualquier industria:
¿Debemos competir mejor dentro de la categoría o cambiar algunas de las reglas bajo las cuales la categoría compite?
Estrategia para cambiar las reglas del mercado: la situación
Pensemos en Brasil alrededor de 2013. El sistema bancario tenía jugadores enormes, reconocimiento, capital, millones de clientes, amplias redes de distribución y décadas de experiencia.
Un nuevo competidor podía intentar construir una versión mejor de un banco, bajo los parámetros tradicionales:
- Más sucursales.
- Mejores tasas.
- Más productos.
- Mejor publicidad.
- Más promociones.
Pero David Vélez observó otra cosa.
Su propia experiencia intentando abrir una cuenta bancaria estuvo marcada por:
- burocracia,
- filas y
- cargos difíciles de entender.
En lugar de aceptar esas fricciones como características inevitables de la banca, las interpretó como una oportunidad.
Nubank fue fundado en 2013 y en 2014 lanzó un producto deliberadamente simple: una tarjeta de crédito digital, sin cuota anual y administrada mediante una aplicación.
La diferencia parece sutil. No lo es.
Nubank no empezó preguntándose únicamente: ¿Cómo podemos ofrecer una mejor tarjeta de crédito?
Implícitamente estaba cuestionando preguntas mucho más profundas:
- ¿Por qué una relación bancaria necesita tanta fricción?
- ¿Por qué determinados cargos son parte normal de la experiencia?
- ¿Por qué el cliente necesita adaptarse a la complejidad del banco?
- ¿Por qué la estructura de costos tradicional debería definir la experiencia futura?
Ahí empieza nuestra decisión.
Tres escenarios
Imaginemos que estamos alrededor de la mesa antes del lanzamiento.
- Tenemos capital limitado.
- No tenemos la escala de los incumbentes.
- No tenemos una extensa infraestructura física.
- No tenemos décadas de historia.
Tenemos que elegir.
Escenario 1 — Competir mejor dentro de las reglas existentes
La primera alternativa sería construir una institución financiera que hiciera esencialmente lo mismo que los bancos existentes, pero mejor.
- Mejor atención.
- Mejores precios.
- Una sucursal más agradable.
- Procesos algo más rápidos.
- Productos más competitivos.
Es la estrategia aparentemente menos arriesgada porque el mercado ya existe y conocemos sus reglas.
El problema es estratégico:
Estaríamos entrando en una competencia donde nuestras principales desventajas son precisamente aquellas capacidades en las que los incumbentes llevan décadas invirtiendo.
- Escala.
- Infraestructura.
- Capital.
- Distribución.
- Marca.
- Portafolio.
Competiríamos contra las fortalezas del líder. Podríamos construir un banco mejor. Pero seguiríamos jugando su juego.
Mi evaluación: DESCARTAR.
No porque sea imposible. Porque nos obliga a competir donde el adversario ya posee la ventaja.
Escenario 2 — Digitalizar las reglas existentes
La segunda alternativa parece mucho más atractiva.
- Construir un banco digital.
- Eliminar sucursales.
- Llevar procesos al teléfono.
- Reducir costos.
- Simplificar operaciones.
- Mantener los productos y buena parte de la lógica bancaria tradicional, pero distribuirlos digitalmente.
Es una mejora significativa. Y probablemente habría generado una ventaja temporal.
Pero aquí aparece una distinción que considero fundamental:
Digitalizar una categoría no necesariamente significa reinventarla.
Podemos trasladar un proceso ineficiente de una sucursal a una aplicación y seguir teniendo un proceso ineficiente.
Podemos:
- Digitalizar la burocracia.
- Digitalizar las comisiones.
- Digitalizar la complejidad.
La tecnología cambia el canal. No necesariamente cambia la lógica competitiva.
Mi evaluación: CONSIDERAR, PERO INSUFICIENTE.
Es una capacidad necesaria. No es todavía la decisión estratégica.
Escenario 3 — Cuestionar las reglas de la categoría
La tercera alternativa es mucho más incómoda.
En lugar de preguntar: ¿Cómo construimos un banco mejor?
preguntamos: ¿Qué cosas que la industria considera inevitables podrían dejar de serlo?
- Sucursales.
- Comisiones.
- Burocracia.
- Complejidad.
- Estructuras operativas costosas.
Una relación diseñada alrededor de las necesidades del banco en lugar de las del cliente.
Aquí la digitalización deja de ser la estrategia. Se convierte en el habilitador de una lógica diferente.
Nubank comenzó concentrándose en un solo producto. Su informe anual explica que esa elección le permitió enfocarse en una experiencia superior, construir confianza, obtener datos propios sobre comportamiento financiero y crear una posición desde la cual posteriormente expandirse a otros servicios.
Eso es muy diferente de intentar construir desde el primer día una versión digital de todo un banco.
Mi evaluación: ELEGIR.
¿Qué haría?
Elegiría el Escenario 3. Pero con una precisión importante. No intentaría cambiar todas las reglas.
Ese es otro error frecuente cuando hablamos de disrupción.
No necesitamos reinventar una industria completa. Necesitamos identificar qué reglas generan fricción, protegen estructuras obsoletas o dejaron de crear valor para el cliente.
Y empezaría por una.
En el caso que estamos analizando:
Un producto simple, una fricción importante y una experiencia radicalmente diferente.
- Después aprendería.
- Observaría comportamiento.
- Construiría datos.
- Ganaría confianza.
Y solamente entonces ampliaría la propuesta.
Eso, de hecho, se parece mucho más a la trayectoria que siguió Nubank. Después de comenzar con la tarjeta de crédito, lanzó NuAccount en 2017 y posteriormente fue ampliando su ecosistema financiero.
Hoy la magnitud del resultado ayuda a poner aquella decisión inicial en perspectiva: Nubank reportó 131 millones de clientes al cierre de 2025 y en mayo de 2026 anunció haber superado los 135 millones en Brasil, México y Colombia.
Pero cuidado.
135 millones de clientes no son la decisión. Son una consecuencia. La decisión ocurrió mucho antes.
Lo que realmente podemos aprender de Nubank
Sería fácil terminar este análisis diciendo: hay que digitalizar, pero sería la conclusión equivocada.
Tampoco es: hay que eliminar fees. Ni: hay que copiar a Nubank.
La lección estratégica es mucho más transferible:
Cuando una categoría lleva muchos años funcionando de una determinada manera, empezamos a confundir sus reglas con verdades.
- «Así funciona este negocio.»
- «Los clientes esperan esto.»
- «Siempre se ha cobrado por aquello.»
- «Necesitamos esta infraestructura.»
- «Este segmento no es rentable.»
- «Así se vende en nuestra industria.»
Son frases extraordinariamente peligrosas. Porque algunas pueden ser ciertas.
Pero otras son simplemente supuestos que llevan tanto tiempo sin ser cuestionados que han adquirido apariencia de hechos.
El propio Nubank identifica hoy entre las oportunidades estructurales de Latinoamérica la concentración bancaria, las altas comisiones y el elevado costo de servir de los incumbentes; estima que su costo de servir y gastos administrativos por cliente activo en Brasil son aproximadamente 85% menores que los de instituciones tradicionales comparables.
Eso permite entender algo importante.
Una regla competitiva no cambia solamente porque alguien tenga una idea diferente. Cambia cuando existe una arquitectura económica capaz de sostener esa diferencia.
La decisión detrás de la decisión
Por eso no preguntaría a un CEO: ¿Cómo podrías convertirte en el Nubank de tu industria?
No me gusta esa pregunta. Invita a copiar.
Preguntaría: ¿Qué regla de tu categoría seguirías cuestionando si no supieras que «siempre se ha hecho así»?
Quizá sea:
- El precio.
- La distribución.
- El segmento de clientes.
- La forma de comprar.
- El modelo de ingresos.
- El servicio.
- El tiempo de entrega.
- La propiedad del producto.
- La estructura de costos.
O quizá descubras que las reglas siguen siendo perfectamente válidas y que la mejor decisión es competir dentro de ellas.
También puede ocurrir.
Porque cambiar las reglas no es automáticamente mejor que competir bajo ellas.
La estrategia consiste precisamente en saber distinguir cuándo hacer cada cosa.
La recomendación
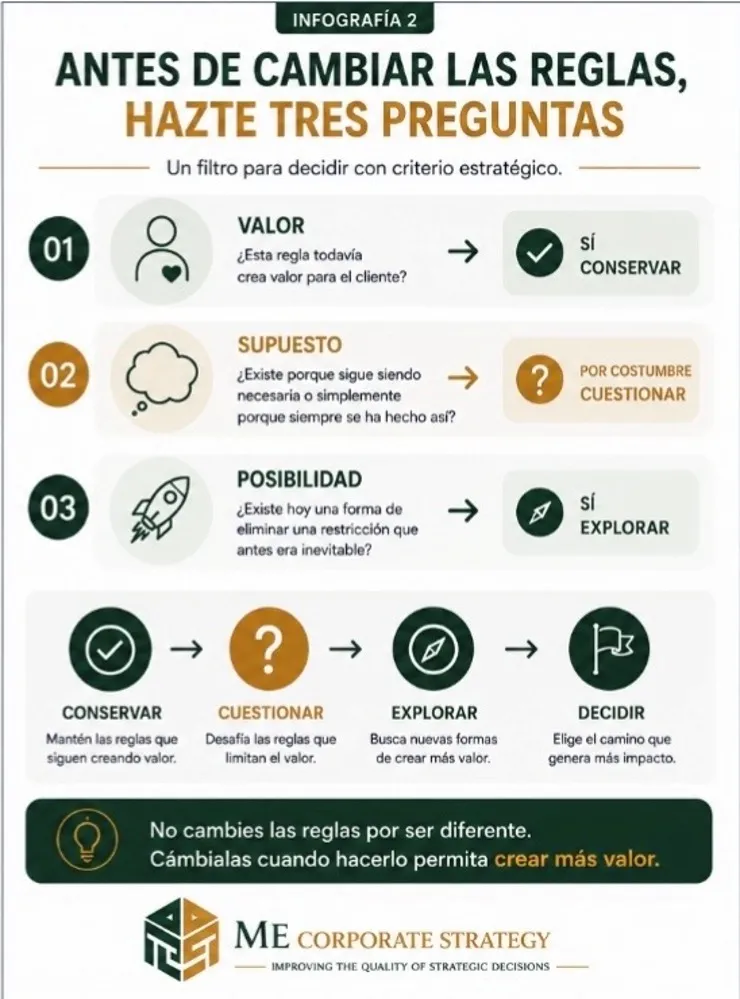
Antes de decidir cómo competir mejor, sometería la categoría a tres preguntas:
1. ¿Qué reglas existen porque todavía crean valor para el cliente?
Esas probablemente debemos conservarlas.
2. ¿Qué reglas existen principalmente porque protegen la forma tradicional de operar de la industria?
Esas merecen ser cuestionadas.
3. ¿Qué cambio tecnológico, económico o de comportamiento permite hoy eliminar una restricción que antes era inevitable?
Ahí buscaría la oportunidad. Y solamente después tomaría la decisión.
Porque quizá nuestra próxima ventaja competitiva no consista en hacer mejor aquello que todos hacen.
Puede consistir en descubrir que algo que todos hacen ya no necesita hacerse de esa manera.
La pregunta incómoda
Este análisis parte de una idea central de nuestro enfoque: antes de decidir qué hacer, conviene establecer el orden estratégico correcto.
Antes de tomar una decisión mira:
- tu propia industria
- aquello que tus competidores hacen
- mira aquello que tú también haces simplemente porque forma parte de la categoría.
Y pregúntate:
Si competir mejor dentro de las reglas actuales dejara de ser suficiente, ¿qué regla de tu categoría estarías dispuesto a cuestionar primero?
Porque algunas veces la mejor estrategia consiste en ganar el juego.
Y otras veces, la verdadera decisión estratégica es preguntarse si todavía deberíamos jugarlo bajo las mismas reglas.
Merino Decision Brief™ Una decisión. Tres escenarios. Una recomendación.

Alberto Merino de Souza
Strategic Advisor
ME Corporate Strategy
Improving the Quality of Strategic Decisions
Miami Beach, Fl. US